医疗器械行业全景洞察 从国产替代到智能未来的跨越之路

医疗器械行业是现代医学进步的重要基石,也是衡量一个国家高端制造与科技创新能力的关键标志。从一枚心脏支架到一台重离子治疗设备,医疗器械不仅关乎国民健康命脉,更是一个国家生命科学与工程技术的集中体现。全球医疗器械市场持续扩容,而中国作为全球第二大市场,正经历着从跟随仿制到自主创新、从低值耗材到高端智造的结构性跃迁。
一、行业本质:多学科交叉的严谨赛道
医疗器械行业具有高度知识密集、多学科交叉、研发周期长、法规监管严的典型特征。它融合了材料学、电子工程、光学、软件算法与临床医学,产品从家用血压计到手术机器人,跨度极大。按照风险等级,我国将医疗器械分为一类、二类、三类,其中三类器械因植入人体或维持生命,审批最为严格。这一特性决定了行业具有高壁垒、高投入、高回报的长线逻辑,也让“安全有效”永远优先于“快速迭代”。
二、市场格局:全球化与国产替代双重变奏
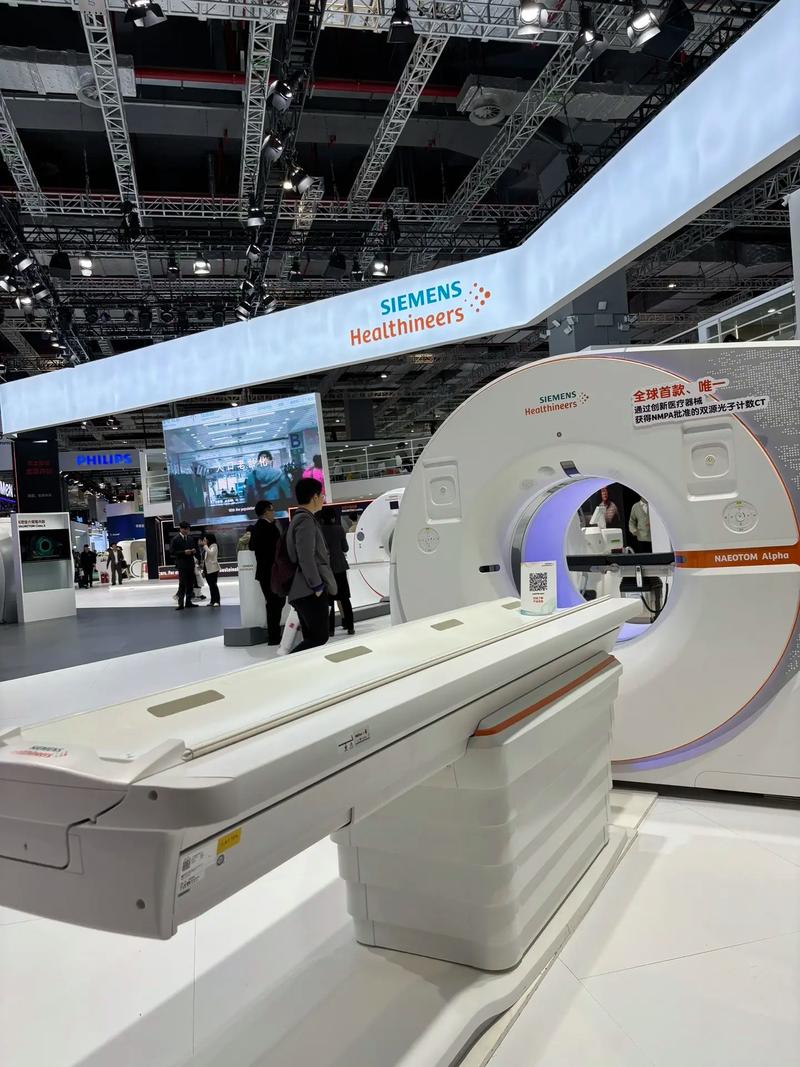
全球医疗器械市场长期由美敦力、强生、西门子医疗、雅培等跨国巨头主导,它们凭借核心技术专利和品牌渠道构建了深厚护城河。这一格局正在被两股力量松动:一是以中国为代表的新兴市场企业快速崛起,在监护仪、彩超、骨科耗材、心血管支架等领域实现国产替代;二是技术范式转移,如AI辅助诊断、手术机器人、可穿戴监测设备等新赛道,给后来者提供了换道超车的机会。
在中国,国产替代已从政策驱动转向产品力驱动。以冠脉支架为例,集采后国产份额超过80%;在DR、监护仪等中端影像与生命信息设备领域,迈瑞、联影等企业不仅在国内市场站稳脚跟,更开始向欧美高端医院出口。但值得注意的是,在高端影像核心部件(如CT球管、超导磁体)、手术机器人核心算法、植入式神经刺激器等领域,外资仍占据主导地位,国产化率不足20%,这正是未来十年最大的攻坚方向。
三、核心驱动力:政策、技术与需求三角共振
政策端,国家药监局持续推进审评审批制度改革,创新器械特别审查通道缩短了上市时间;带量采购、医保支付改革倒逼企业压缩流通成本、转向真创新。技术端,AI、5G、新材料、精密制造为器械注入新能力:AI辅助阅片提升诊断效率,5G远程手术打破地域限制,生物可降解材料让植入物“功成身退”。需求端,人口老龄化、慢性病年轻化、医疗新基建以及消费升级,共同拉动从诊断、治疗到康复的全周期器械需求。
四、挑战与隐忧:创新质量与产业链安全
行业高歌猛进之下,结构性矛盾依然突出。一方面,部分企业陷入“伪创新”泥潭,改外观、加屏幕便宣称颠覆,真正原创的靶点、算法、材料突破稀缺;另一方面,高端产业链存在卡脖子风险,例如医学影像的探测器芯片、内窥镜的CMOS传感器、手术机器人的高精度伺服电机仍依赖进口。带量采购导致部分低值耗材企业利润骤降,行业洗牌加速,如何平衡“降价惠民”与“维持创新动力”,是政策制定者必须作答的难题。
五、未来展望:智能化、平台化与全球化
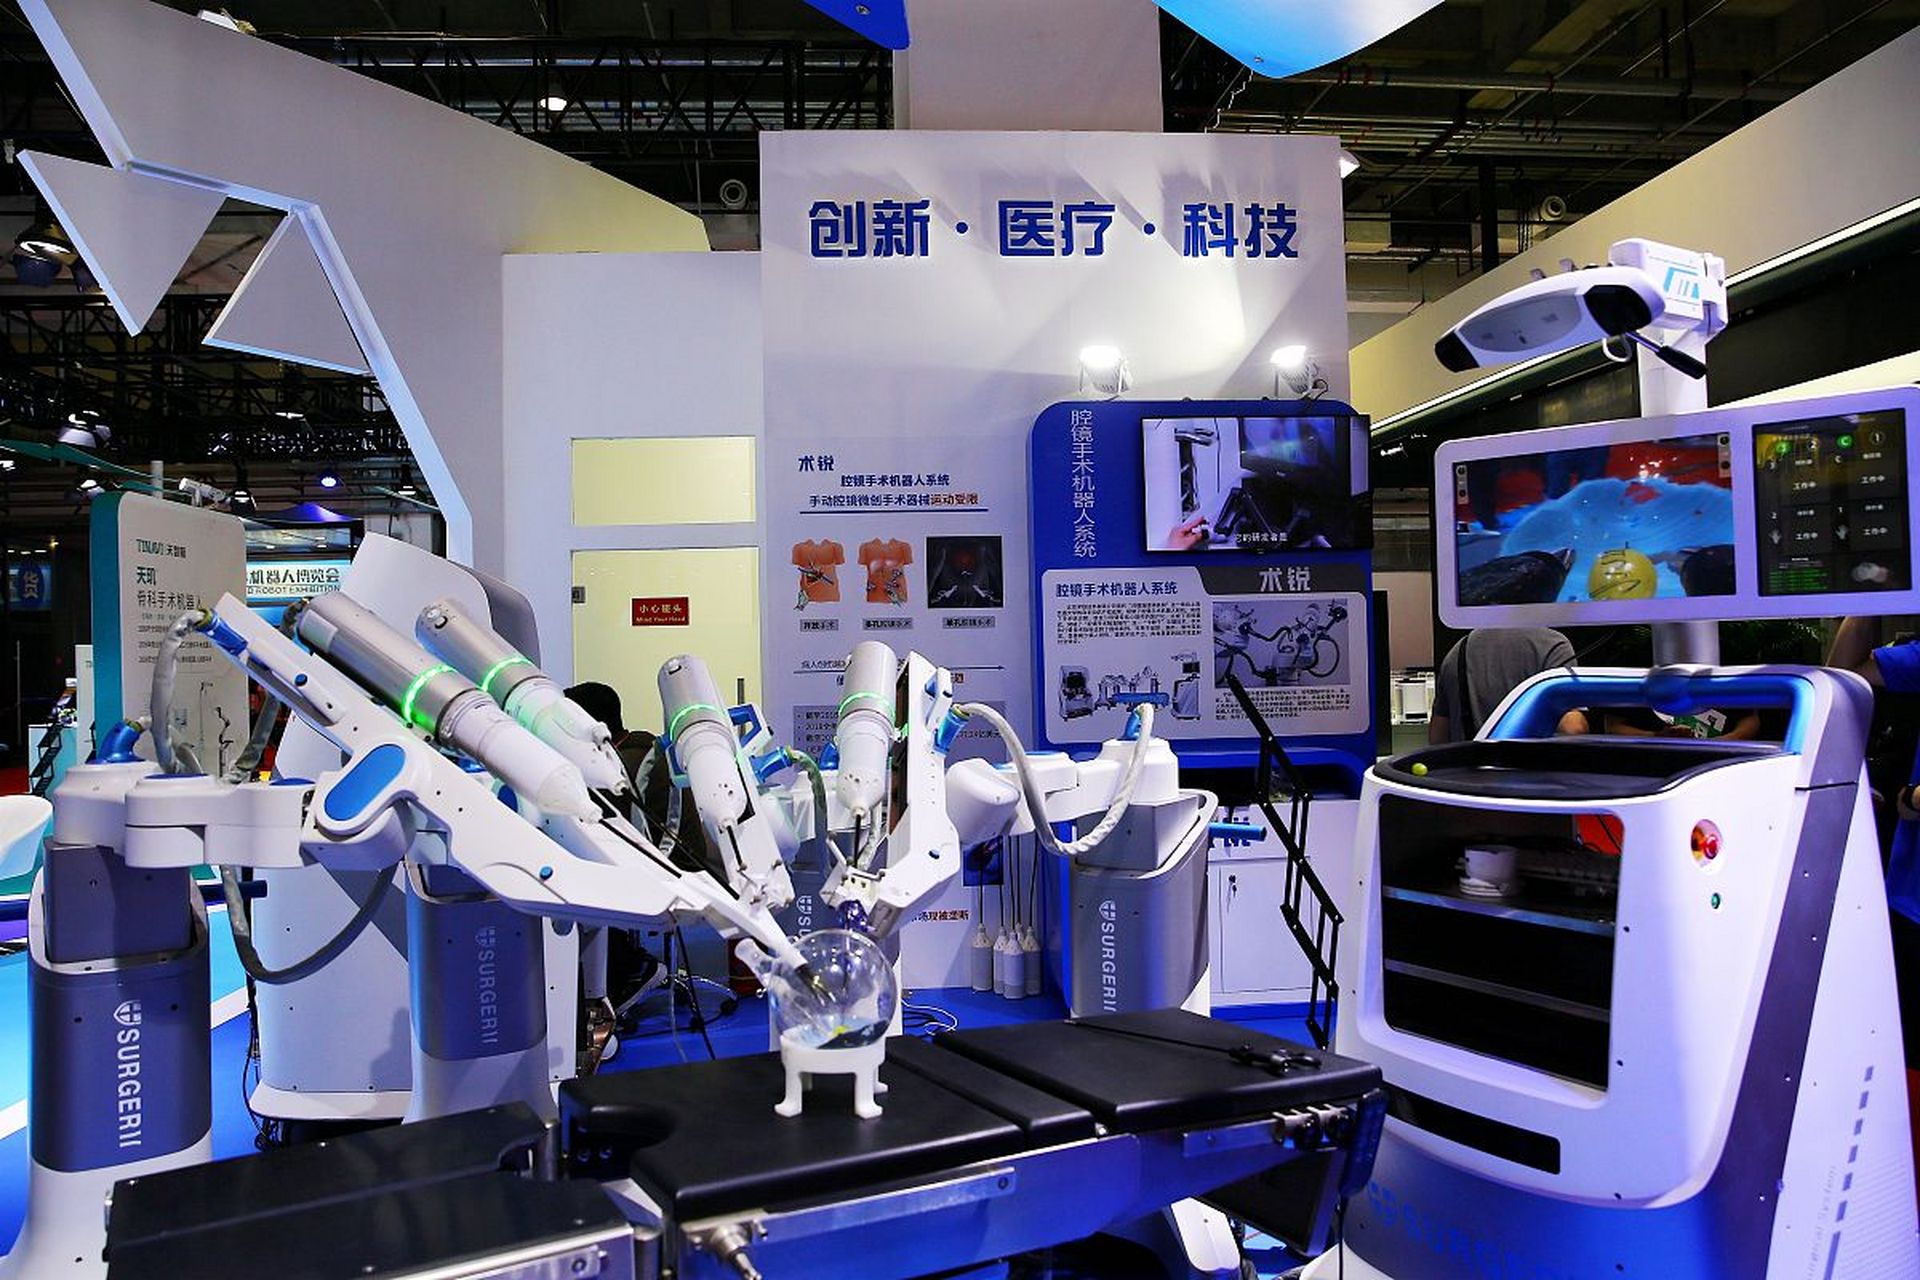
医疗器械行业将呈现三大趋势。第一是智能化与数据化,设备不再孤立,而是融入医院物联网和家庭健康管理闭环,形成“硬件+软件+服务”的生态。第二是平台化技术复用,例如内窥镜企业从消化科拓展到泌尿科、妇科,手术机器人从腔镜拓展到骨科、神外,平台化能力将决定龙头企业的天花板。第三是全球化布局,中国器械企业将从“产品出海”升级为“品牌出海”和“制造出海”,在发展中国家建立本地化生产,在发达国家通过并购获得渠道与专利。
医疗器械行业没有捷径,它是一场需要耐心资本、临床敬畏和工程匠心的长跑。从一根导管到一套智慧手术系统,每一次进步都在重塑医疗的可及性与精准度。对于从业者而言,既要拥抱集采常态下的成本挑战,更要坚守创新驱动的长期主义;对于投资者,需辨别真伪创新,关注具备核心部件自研能力和全球化视野的企业。当医疗器械与人工智能、生物技术深度融合,我们有理由相信,未来十年将是国产高端器械破茧成蝶的关键十年,也是全球医疗健康版图重塑的十年。
如若转载,请注明出处:http://www.xinglinfuwu.com/product/18.html
更新时间:2026-11-01 16:20:53